

Papara
tarafından PAPARA
4,5
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,5
- Fiyat
- Free
- İndir
- 10.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
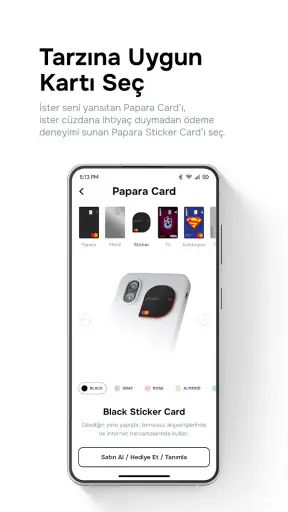
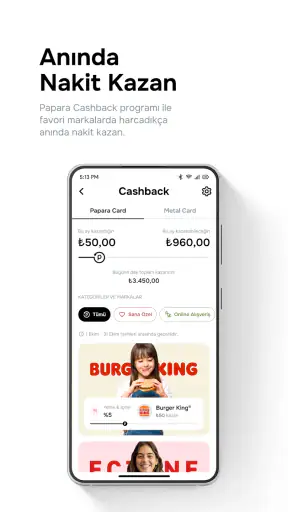
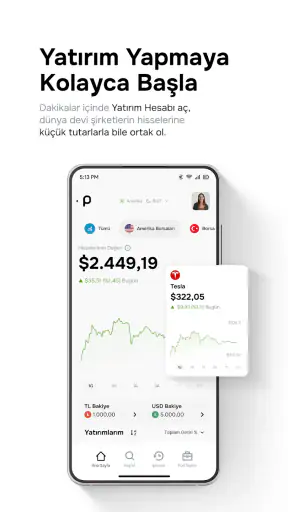
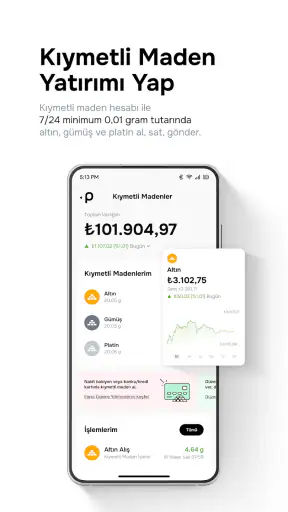
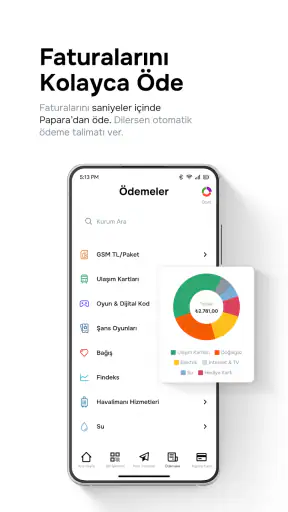
 Analiz eden: Getfullapps
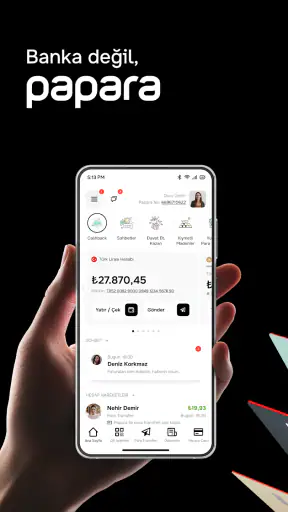
Papara’yı kullanmaya başladığımda onu klasik bir banka uygulamasından çok, günlük para hareketlerini tek yerde toplamaya çalışan pratik bir finans uygulaması olarak gördüm. Uygulamanın yaklaşımı zaten kısa biçimde “Banka değil, Papara” ifadesiyle anlatılıyor. Bu ayrım önemli; çünkü Papara’yı değerlendirirken geleneksel bankaların sunduğu her hizmeti beklemek yerine, hızlı ödeme ve para yönetimi deneyimine odaklanmak gerekiyor. Benim deneyimimde güçlü tarafı da burada ortaya çıkıyor: para gönderme, harcamaları takip etme ve hesabı günlük ihtiyaçlara göre kullanma fikrini sade bir mobil akışa dönüştürüyor.
Finans kategorisindeki uygulama, PAPARA tarafından geliştiriliyor ve ücretsiz indirilebiliyor. Android tarafında en az 8.1 sürümünü gerektiriyor. Mağaza sayfasında 4,5 ortalama puan, yaklaşık 435 bin puanlama ve 159 bin değerlendirme bulunması, uygulamanın geniş bir kullanıcı kitlesi tarafından denendiğini gösteriyor. Ayrıca 10 milyonun üzerinde kurulum seviyesine ulaşmış olması, Papara’nın yalnızca belirli bir çevrenin kullandığı niş bir araç olmadığını düşündürüyor. Yaş derecelendirmesinin PEGI 3 olması da uygulamanın genel finans işlemleri için tasarlandığını anlatıyor.
Papara’nın bugünkü kullanım deneyimi
Uygulamayı açtığımda ilk dikkatimi çeken şey, finansal işlemleri telefon ekranında mümkün olduğunca kısa adımlara indirme çabası oldu. Hesabın genel durumunu görmek, para hareketlerini kontrol etmek ve günlük harcamaları izlemek için bankacılık uygulamalarındaki karmaşık menülerle uzun süre uğraşmak gerekmiyor. Bu sadelik, özellikle finans uygulamalarında önemli; çünkü kullanıcı çoğu zaman yeni bir ürün keşfetmek için değil, belirli bir işlemi hızlıca tamamlamak için uygulamayı açıyor.
Papara’yı en mantıklı bulduğum kullanım biçimi, küçük ve sık yapılan para hareketlerini düzenlemek. Örneğin arkadaş grubuyla yapılan bir yemekten sonra herkesin payını ayırmak, bir yakına para göndermek ya da gün içinde yapılan harcamaların hesabını tutmak için uygulama pratik bir merkez gibi çalışabiliyor. Ben bu tür senaryolarda, işlemi gerçekleştirmekten çok sonrasında ne olduğunu anlamanın da önemli olduğunu düşünüyorum. Harcama geçmişine bakmak, paranın nereye gittiğini fark etmeyi kolaylaştırıyor.
Burada gözden kaçabilecek bir avantaj var: Papara’yı yalnızca para gönderme aracı gibi kullanmak yerine, kişisel harcama düzenini gözlemlemek için de değerlendirmek mümkün. Birkaç hafta boyunca hareketleri düzenli kontrol ettiğinizde, sık tekrarlanan küçük ödemeler daha görünür hâle geliyor. Bu, uygulamanın doğrudan bütçe danışmanı olduğu anlamına gelmiyor; fakat finansal alışkanlıkları fark etmek için kullanışlı bir başlangıç sunuyor. Benim önerim, uygulamayı açtığınızda yalnızca bakiyeye değil, son işlemlerin sıklığına da bakmanız.
Günlük hayatta işe yarayan senaryo
Gerçek hayatta Papara’nın değerini en iyi gösteren durumlardan biri, ortak harcamalar. Diyelim ki birkaç kişi birlikte alışveriş yaptı ve toplam tutarın kimin tarafından ödendiği önemli hâle geldi. Bu durumda herkesin kendi payını göndermesi, nakit para toplamaktan daha düzenli bir çözüm sağlayabiliyor. İşlem sonrasında hareket geçmişini kontrol etmek de kimin ödeme yaptığını hatırlamaya yardımcı oluyor. Böylece mesajlaşma uygulamalarındaki dağınık “sen bana ne kadar gönderecektin?” konuşmaları azalabiliyor.
Bir başka senaryoda Papara, öğrenciler veya düzenli maaş hesabı kullanmak istemeyen kişiler için günlük para yönetiminde yardımcı olabilir. Aileden gelen harçlığı, kişisel birikimi ve günlük harcamaları aynı yerde izlemek daha anlaşılır bir tablo oluşturuyor. Ancak burada uygulamanın bir banka hesabının tüm görevlerini üstlendiğini varsaymamak gerekiyor. Düzenli gelir, kredi, kapsamlı yatırım ya da bankaya özgü başka hizmetlere ihtiyaç duyuyorsanız, ana bankacılık uygulamanızın yerini tamamen alması beklenmemeli.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Yeni kullanıcı için ilk kurulum yaklaşımı
Finans uygulamalarında ilk kurulum aşamasını aceleye getirmemek gerektiğini düşünüyorum. Papara’yı kullanmaya başlamadan önce hesabı ne amaçla açtığınızı belirlemek iyi bir fikir: günlük harcamaları ayırmak mı istiyorsunuz, para transferlerini kolaylaştırmak mı, yoksa yalnızca alternatif bir ödeme kanalı mı arıyorsunuz? Amaç net olunca uygulamanın hangi bölümlerini düzenli kontrol edeceğiniz de belli oluyor.
Ben olsam ilk gün bütün özellikleri denemeye çalışmak yerine, önce hesap hareketlerini ve temel para akışını öğrenirdim. Sonraki aşamada sık kullandığım işlemleri alışkanlık hâline getirirdim. Bu yaklaşım, finans uygulamalarında yapılan yaygın bir hatayı önlüyor: çok sayıda özelliği açıp hiçbirini düzenli kullanmamak. Papara’nın arayüzünü verimli kullanmanın yolu, onu bir menü koleksiyonu gibi değil, günlük para rutininizin bir parçası gibi görmek.
Uygulamanın gelişimi ve mevcut sürüm
Papara’nın 23 Ağustos 2016’da yayımlanmış olması, uygulamanın finans dünyasında yeni ortaya çıkmış bir deneme olmadığını gösteriyor. Şu anda 3.56.0 sürümünü kullanıyor olması da ürünün zaman içinde güncellenen, olgunlaşan bir yapıya sahip olduğunu düşündürüyor. Yine de sürüm numarasını tek başına kalite garantisi olarak görmemek gerekir. Benim için asıl önemli olan, güncellemelerin günlük işlemleri daha anlaşılır hâle getirip getirmediği ve mevcut kullanıcıların alışkanlıklarını gereksiz yere bozup bozmadığıdır.
Güncel sürümün etkisini değerlendirirken iki farklı kullanıcı grubunu ayırmak gerekiyor. Papara’ya yeni başlayan biri için güncel arayüz ve işlem akışı daha belirleyici. Uzun süredir kullanan biri ise menülerin yeri, bildirimlerin davranışı ve alışılmış işlem adımlarındaki değişikliklere daha duyarlı oluyor. Bir uygulama yeni kullanıcıya sade görünürken eski kullanıcı için bazı değişiklikler ek alışma süresi yaratabilir. Bu nedenle ben her güncellemeden sonra yalnızca yeni görünen bölümlere değil, daha önce hızlı yaptığım işlemlerin hâlâ aynı rahatlıkta olup olmadığına bakarım.
Burada dikkat edilmesi gereken pratik bir nokta da şu: Finans uygulamalarında güncelleme sonrasında hesabın genel görünümünü ve bildirim alışkanlıklarını yeniden kontrol etmek yararlı olur. Bu, belirli bir özelliğin değiştiğini varsaymak anlamına gelmiyor; yalnızca para hareketlerini takip ettiğiniz aracın güncel davranışını yeniden tanımak anlamına geliyor. Papara’yı düzenli kullanan biri için bu kısa kontrol, ileride yaşanabilecek kafa karışıklığını azaltabilir.
Mevcut kullanıcılar için güçlü taraflar
Papara’nın mevcut kullanıcılar açısından en güçlü yanı, para işlemlerini günlük hayatın hızına uydurmaya çalışması. Bir bankanın daha geniş ürün yelpazesine sahip olması her zaman daha iyi bir deneyim anlamına gelmiyor. Bazen kullanıcı yalnızca kolay anlaşılır bir hesap görünümü ve hızlı bir işlem akışı istiyor. Papara bu beklentiye, özellikle sık para transferi yapan veya harcamalarını ayrı bir yerde tutmak isteyen kişiler için daha doğrudan cevap verebiliyor.
Bir diğer güçlü taraf, uygulamanın finansal davranışları görünür kılması. İnsanlar çoğu zaman büyük harcamalarını hatırlar, fakat küçük ve tekrarlanan ödemeleri gözden kaçırır. Papara’yı düzenli kontrol ederek bu küçük hareketleri fark etmek mümkün olabilir. Ben bunu bir bütçeleme sistemi yerine, bütçeleme alışkanlığını destekleyen bir kontrol noktası olarak görüyorum. Harcama kararlarını sizin yerinize vermiyor; fakat karar vermeden önce tabloyu görmenizi kolaylaştırıyor.
Ücretsiz olması da ilk deneme aşamasında önemli bir avantaj. Kullanıcı, uygulamayı günlük para akışına uyup uymadığını görmek için ek bir satın alma kararı vermeden deneyebiliyor. Ancak “ücretsiz” ifadesini bütün olası işlemlerin her koşulda ücretsiz olduğu şeklinde yorumlamamak gerekir. Finansal ürünlerde işlem türleri ve kullanım koşulları önemlidir. Bu yüzden belirli bir işlem yapmadan önce uygulama içindeki ilgili açıklamaları okumak, yalnızca genel fiyat bilgisine güvenmekten daha sağlıklı bir yaklaşım.
Gözden kaçan kullanım ipuçları
İlk somut önerim, Papara’yı yalnızca para gönderdiğiniz anda açmamanız. Haftada birkaç kez kısa bir hareket kontrolü yapmak, hesabı pasif bir cüzdan olmaktan çıkarıp kişisel takip aracına dönüştürüyor. Özellikle aynı gün içinde çok sayıda küçük ödeme yaptıysanız, bunları gün sonunda birlikte incelemek tek tek hatırlamaya çalışmaktan daha verimli. Bu yöntem, uygulamanın sunduğu geçmiş bilgisini gerçek bir alışkanlığa çeviriyor.
İkinci önerim, ortak harcamalarda açıklama düzenini baştan belirlemek. Para gönderirken açıklama alanına anlaşılır bir not eklemek, aylar sonra aynı işlemi aradığınızda büyük kolaylık sağlayabilir. Bu küçük davranış, Papara’nın kendisinden çok sizin kullanım disiplininizle ilgili olsa da uygulamanın hareket geçmişini daha anlamlı hâle getiriyor. Benzer işlemleri aynı ifadelerle işaretlemek, kişisel kayıt tutmayı da kolaylaştırıyor.
Üçüncü ve daha önemli ipucu, Papara’yı ana banka hesabınızdan tamamen kopuk düşünmemek. Eğer maaşınız, faturalarınız veya uzun vadeli finansal planınız başka bir bankadaysa, Papara’yı belirli bir amaç için ayrı bir alan gibi kullanmak daha kontrollü olabilir. Günlük harcamaları burada izlemek, ana hesabın hareketlerini sade tutabilir; ancak iki farklı uygulamadaki bakiyeleri düzenli karşılaştırmazsanız toplam paranız hakkında yanlış bir izlenime kapılabilirsiniz. Bu nedenle Papara’yı “ayrı hesap” olarak kullanıyorsanız, kişisel toplamınızı belirli aralıklarla birlikte değerlendirin.
Bankacılık uygulamalarıyla karşılaştırınca
Geleneksel banka uygulamaları genellikle daha geniş bir finansal çerçeve sunar. Hesaplar, kredi ürünleri, otomatik ödemeler ve bankaya bağlı diğer hizmetler aynı ekosistemde toplanabilir. Papara ise daha hafif, daha odaklı ve mobil kullanım alışkanlığına yakın bir deneyim arayanlara hitap ediyor. Benim gözümde bu, birinin diğerinden kesin olarak üstün olduğu anlamına gelmiyor; ihtiyaçların farklı olduğu anlamına geliyor.
Bir bankayla uzun süreli finansal ilişkiniz varsa ve bütün işlemlerinizi tek kurumda toplamak sizin için önemliyse, Papara yerine bankanızın uygulaması daha mantıklı olabilir. Buna karşılık para göndermeyi, günlük harcamaları ayırmayı ve hareketleri hızlıca görmeyi önemsiyorsanız Papara daha rahat hissettirebilir. Özellikle bankacılık uygulamalarının çok sayıda menü ve ürün arasında kaybolduğunu düşünen kullanıcılar, bu daha doğrudan yaklaşımı beğenebilir.
Alternatif ödeme uygulamalarıyla kıyaslandığında da aynı ayrım geçerli. Bazı servisler belirli bir ödeme senaryosunda çok güçlü olabilir; fakat Papara’nın avantajı, tek bir kampanya veya tek bir ödeme türü yerine günlük finans kullanımını daha geniş bir çerçevede ele almaya çalışması. Yine de en iyi seçenek, en çok özelliğe sahip olan değil, sizin en sık yaptığınız işlemi en az sürtünmeyle tamamlayandır. Bu yüzden karar verirken uygulamaların mağaza puanından çok kendi para akışınızı düşünmenizi öneririm.
Sınırlar ve dikkat edilmesi gereken noktalar
Papara’yı herkese önermem. Finansal hayatının tamamını tek uygulamada yönetmek isteyen, bankacılığa özgü kapsamlı hizmetlere ihtiyaç duyan veya yüz yüze destek beklentisi yüksek olan biri için geleneksel banka daha uygun olabilir. Papara’nın sade yapısı, bazı kullanıcılar için avantajken daha ayrıntılı finansal ihtiyaçları olan kişiler için sınırlayıcı hissedebilir.
Bir başka sınır, uygulamaya fazla güvenip kişisel kontrolü bırakma riski. Bir finans uygulamasının hareketleri göstermesi, bütçeyi otomatik olarak yönettiği anlamına gelmez. Harcamaları görmek ile harcamaları kontrol etmek farklı şeylerdir. Ben Papara’yı kullanırken, uygulamanın sunduğu görünürlüğü kendi kararlarımla tamamlamaya dikkat ederim. Özellikle birden fazla hesap kullanan kişiler için toplam bakiyeyi ve yaklaşan ödemeleri ayrıca takip etmek gerekir.
Güvenlik tarafında da temel kullanıcı alışkanlıkları önemini koruyor. Telefonunuzu korumak, giriş bilgilerini paylaşmamak ve tanımadığınız bildirimleri ciddiye almak finans uygulamalarında vazgeçilmez. Papara’nın kullanımı kolay olsa bile, kolaylık dikkatsizlik anlamına gelmemeli. Benim önerim, işlemleri tamamladıktan sonra bildirimleri ve hesap hareketlerini düzenli kontrol etmeniz; beklemediğiniz bir durum gördüğünüzde de bunu ertelememeniz.
Kimler için iyi, kimler için gereksiz?
Papara; arkadaşlarıyla sık sık ortak ödeme yapan, günlük harcamalarını ayrı bir yerde izlemek isteyen, mobil işlemlerde sadeliği önemseyen ve bankacılık uygulamalarının karmaşık menülerinden hoşlanmayan kişiler için iyi bir aday. Öğrenciler, ilk kez kendi parasını düzenlemeye başlayan genç kullanıcılar ve farklı hesaplar arasında günlük harcamalarını ayırmak isteyenler de uygulamanın yaklaşımından yararlanabilir.
Buna karşılık yalnızca tek bir banka hesabı kullanıyor, bütün finansal işlemlerinizi aynı kurumda tutuyor ve yeni bir uygulamayı takip etmek istemiyorsanız Papara size gereksiz gelebilir. Ayrıca uzun vadeli finans planı, kredi yönetimi veya ayrıntılı bankacılık hizmetleri arayan kullanıcıların beklentisi uygulamanın günlük ödeme odağını aşabilir. Bu durumda Papara’yı ana çözüm değil, yardımcı bir araç olarak değerlendirmek daha doğru olur.
İleride neye dikkat edeceğim?
Papara’nın sonraki gelişimini değerlendirirken benim bakacağım ilk şey, yeni özellik sayısından çok mevcut işlemlerin ne kadar anlaşılır kaldığı olacak. Finans uygulamalarında özellik eklemek kolayca menü kalabalığı yaratabilir. Kullanıcı, para gönderme veya hareket kontrolü gibi temel görevleri daha fazla adımda yapmak zorunda kalırsa gelişim hissi tersine dönebilir. Bu nedenle ürünün sade karakterini koruması önemli.
İkinci olarak mevcut kullanıcıların alışkanlıklarına verilen önemi takip etmek gerekir. Güncellemeler yeni başlayanların işini kolaylaştırırken uzun süredir kullananların temel akışını da korursa daha dengeli bir deneyim ortaya çıkar. Ben bir uygulamanın olgunluğunu, yalnızca yeni ekranlarında değil, yıllardır kullanılan basit işlemleri ne kadar sorunsuz sürdürdüğünde de ölçerim.
Üçüncü nokta, Papara’nın banka olmayan kimliğini nasıl geliştireceği. Bu ifade, uygulamanın farklı bir kullanım amacı olduğunu açıkça ortaya koyuyor. Bence gelecekteki başarı, bankaları taklit etmekten çok kendi güçlü olduğu günlük para yönetimi alanını daha anlaşılır ve güvenilir hâle getirmesine bağlı. Kullanıcı açısından önemli olan, daha fazla seçenekten önce hangi işlemin ne işe yaradığını kolayca anlamak.
Son değerlendirmem
Benim için Papara, geleneksel bankacılığın bütün yükünü taşımaya çalışan bir uygulamadan ziyade, günlük para hareketlerini sadeleştiren pratik bir finans aracı. Ücretsiz oluşu, geniş kullanıcı kitlesi ve yıllar içinde güncellenen yapısı onu denemeye değer kılıyor. En iyi sonucu, uygulamayı belirli bir amaçla kullanan kişiler alacaktır: ortak ödemeleri düzenlemek, günlük harcamaları izlemek veya ana banka hesabından ayrı bir finans alanı oluşturmak gibi.
Yine de Papara’yı kullanırken sınırlarını bilmek gerekiyor. Onu bütçenizin otomatik yöneticisi ya da bütün bankacılık ihtiyaçlarınızın kesin çözümü olarak görmezdim. Benim tavsiyem, önce kendi para akışınızı tanımlamanız, ardından uygulamayı bu akışın en sık tekrarlanan bölümüne yerleştirmeniz. Doğru kullanıldığında Papara, finansal hayatı sizin yerinize yönetmez; fakat onu daha görünür ve daha düzenli hâle getirebilir.
Sonuç olarak, mobilde hızlı ve anlaşılır bir para deneyimi arayanlara Papara’yı gönül rahatlığıyla öneririm. Ancak kapsamlı bankacılık hizmetleri, uzun vadeli finans yönetimi veya tek uygulamada eksiksiz çözüm arıyorsanız farklı bir seçenek daha uygun olabilir. Benim gözümde Papara’nın asıl değeri, büyük vaatlerde değil, her gün tekrarlanan küçük para işlemlerini daha az uğraşla takip edebilmesinde yatıyor.
Artıları
- Para transferleri genellikle hızlı ve pratiktir.
- Fatura ve düzenli ödeme işlemleri tek yerden yönetilebilir.
- Kart harcamaları uygulama üzerinden anlık takip edilebilir.
- Kullanıcı dostu arayüz, finans işlemlerini kolaylaştırır.
- Çeşitli kampanya ve cashback fırsatları sunabilir.
Eksileri
- Bazı işlemlerde hesap doğrulama süreci zaman alabilir.
- Destek yanıt süreleri yoğun dönemlerde uzayabilir.
- Kampanya koşulları ve limitleri dikkatle incelenmelidir.
- Bazı özellikler kullanıcı hesabına veya kart türüne bağlıdır.
- Hesap güvenliği için ek doğrulama adımları gerekebilir.
Papara hakkında sıkça sorulan sorular
Papara nedir ve hangi amaçlarla kullanılabilir?
Papara, Türkiye’de kullanılan dijital bir finans uygulamasıdır. Uygulama üzerinden para gönderme ve alma, fatura ödeme, kart işlemlerini yönetme, harcamaları takip etme ve çeşitli finansal hizmetlere erişme gibi işlemler yapılabilir. Hesap açılışı genellikle hızlıdır; ancak kullanılabilecek özellikler, hesabın doğrulama durumu ve güncel yasal düzenlemelere göre değişebilir.
Papara hesabı açmak için hangi bilgiler ve belgeler gereklidir?
Papara hesabı oluşturmak için genellikle cep telefonu numarası, e-posta adresi ve kişisel bilgiler istenir. Bazı işlemler ve limitlerin artırılması için kimlik doğrulaması gerekebilir. Bu süreçte kimlik belgesi, yüz doğrulama veya ek bilgiler talep edilebilir. Başvuru sırasında verdiğiniz bilgilerin güncel ve doğru olması, hesabın sorunsuz kullanılabilmesi açısından önemlidir.
Papara güvenli mi, hesap ve kart bilgilerimi nasıl koruyabilirim?
Papara’da hesap güvenliği için şifre, doğrulama adımları ve kart kontrol seçenekleri gibi araçlar bulunur. Yine de güvenlik büyük ölçüde kullanıcının alışkanlıklarına bağlıdır. Şifrenizi kimseyle paylaşmamalı, doğrulama kodlarını iletmemeli, yalnızca resmi uygulamayı kullanmalı ve şüpheli bağlantılara tıklamamalısınız. Telefonunuz kaybolursa hesabınıza erişimi hızlıca güvence altına almanız gerekir.
Papara kartı ile hangi işlemler yapılabilir ve ücret uygulanır mı?
Papara kartı, kartın desteklendiği fiziksel mağazalarda ve internet sitelerinde ödeme yapmak için kullanılabilir. Kart işlemleri uygulama üzerinden takip edilebilir; bazı kartlarda harcama limitleri veya ek kontrol seçenekleri ayarlanabilir. Ancak kart başvurusu, teslimat, para yatırma, para çekme ya da belirli finansal işlemler için ücret ve limit uygulanabilir. Güncel koşulları işlem öncesinde uygulamadan kontrol etmek gerekir.
Papara’da para gönderme, para çekme ve müşteri desteği nasıl çalışır?
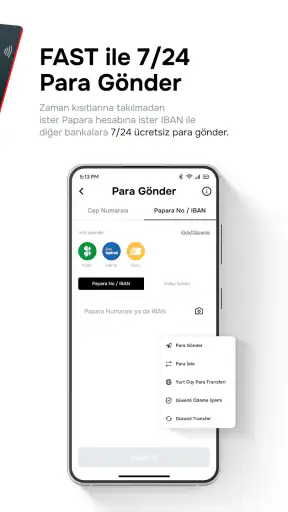
Papara kullanıcıları, uygulamadaki mevcut seçeneklere göre başka kullanıcılara veya banka hesaplarına para transferi yapabilir. Para çekme ve para yatırma yöntemleri, işlem türüne ve güncel hizmet kapsamına göre değişebilir. Transfer süresi, limitler ve ücretler de yönteme bağlıdır. Bir işlem gecikirse ya da hesapla ilgili sorun yaşanırsa uygulama içindeki yardım ve müşteri destek kanallarından başvuru yapılabilir.

Papara
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan destek@papara.com üzerinden iletişime geçin, http://www.papara.com adresini ziyaret edin veya https://www.papara.com/en/privacy-notice sayfasını inceleyin.










